Тема 3. Корреляция и спектральные характеристики случайных сигналов и помех.
План лекции
1. Корреляционные функции.
2. Экспериментальная оценка характеристик случайных сигналов.
3. Эргодичность сигналов
Корреляционные и спектральные характеристики случайных процессов составляют предмет статистической радиотехники. Здесь же мы кратко систематизируем сведения о характеристиках случайных процессов, которые необходимы для понимания дальнейшего материала.
Корреляционные функции. Под корреляцией понимают вероятностную зависимость между величинами, которая возникает тогда, когда одна из величин зависит не только от другой, но и от ряда случайных факторов, или когда среди условий, от которых зависят и та, и другая величины, имеются общие для них обоих условия.
Зависимости такого рода можно описать
или при помощи корреляционных таблиц, или с помощью корреляционных функций. Под
автокорреляционной функцией K(t1,t2) понимают
взаимосвязь (т.е. корреляцию) значений  и
 случайного процесса
 в моменты t1 и t2,
определяемую равенством :
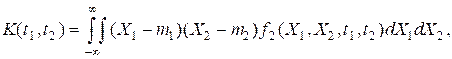 (48)
где 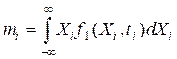 -
математическое ожидание процесса в моменты ti ;
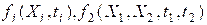 - одномерная и двумерная плотности
распределения X(t).
Если K(t1,t2), сечения Х1 и Х2 не коррелированы. Для стационарных случайных процессов m1=m2=m, а корреляционная функция зависит только от t=t1-t2, т.е.
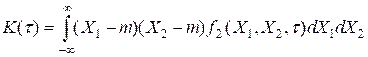 (49)
Часто используют нормированную
корреляционную функцию r(t)=K(t)/K(0), где K(0)=D - дисперсия процесса,
характеризующая рассеяние (разброс) корреляционной функции. Функция r(t) обладает следующими свойствами: r(t)=r(-t); r(0)=1; r(0)³|r(t)|,
если m=0 и  .
Интегральной характеристикой времени корреляции сечений процесса служит интервал корреляции
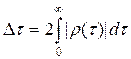 (50)
Если сечения отстоят друг от друга на расстояние, большее Dt, при расчетах их считают некоррелированными. Операцию определения корреляционных функций с помощью интегралов (48) и (49) называют усреднением по множеству (по ансамблю). Обозначим ее через M[·]. Например,(49) удобно сокращенно записывать так : K(t)=M[(X1-m)(X2-m)].
Экспериментальная оценка характеристик случайных сигналов. В экспериментальных исследованиях характеристики случайных процессов получают усреднением по времени. Эту операцию обозначим через <·>. Оценка математического ожидания процесса по j-й реализации длительностью Т будет
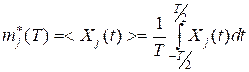 (51)
Оценка корреляционной функции будет
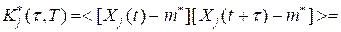
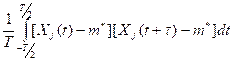 (52)
Звездочка указывает, что оценки - случайные величины, зависящие от номера выбранной реализации j и длительности интервала наблюдения Т.
Эргодичность сигналов. Стационарные случайные процессы ( процессы, вероятностные характеристики которых не зависят от времени t и зависят только от интервала t2-t1), у которых средние по времени совпадают со средними по множеству, называют эргодическими, а такое свойство процессов - эргодичностью. Например, для эргодических процессов при любом j с вероятностью единица выполняются условия
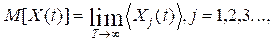 (53)
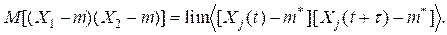
Эргодичность процессов имеет важное значение потому, что наблюдение за большим числом реализаций случайного процесса можно заменить наблюдением за одной, по достаточно продолжительной реализацией. Полученные таким образом характеристики процесса ( математическое ожидание, дисперсия, корреляционная функция, спектральная плотность и др.) будут с достаточной точностью совпадать с теми, которые получают путем обработки большого числа реализаций.
Преобразования Хинчина - Винера. Корреляционные и спектральные характеристики случайного процесса связаны соотношениями Хинчина - Винера:
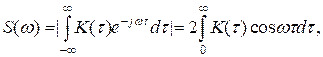 (54)
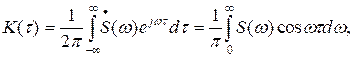 (55)
где  - спектральная плотность случайного процессе.
Эти соотношения являются преобразованиями Фурье для случайных процессов. Особенность их в том, что в интегралах фигурируют не процессы, а их корреляционные функции. Из (54), (55) следует, что дисперсия процесса
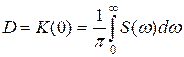 (56)
Интегральной характеристикой спектральной плотности процесса служит ширина спектра
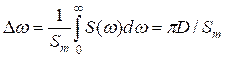 ,
(57)
где  - максимальное значение
 . Интеграл (57) - это основание
прямоугольника с высотой ,
площадь которого равна площади под кривой .
Взаимно - корреляционные функции и взаимные спектральные плотности сигналов используют наряду с корреляционной функцией и спектральной плотностью. Взаимно - корреляционная функция двух процессов X1(t) и X2(t)
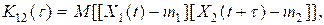 (58)
где m1 и m2 - математические ожидания этих процессов.
Взаимная спектральная плотность
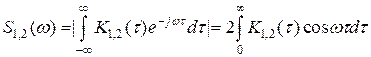 (59)
Если взаимные характеристики полученные усреднением по множеству, совпадают с таковыми, полученными усреднением по времени, то процессы называют совместно - эргодическими.
Контрольные задания для СРС (тема 3) [1,2,9,10]