Тема 4. Модели случайных сигналов и помех.
План лекции
1. Телеграфный сигнал.
2. Белый шум
3. Гауссовский процесс
Телеграфный сигнал. Так называют случайную последовательность прямоугольных
положительных и отрицательных импульсов со случайными длительностями t1 и t2 и детерминированными амплитудами +s и -s. Если длительности импульсов распределены по показательным
законам 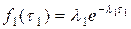 и
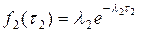 с параметрами l1 и l2 , то телеграфный сигнал является
стационарным случайным процессом, который имеет показательную корреляционную
функцию
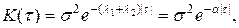 (60)
где s2 - дисперсия процесса, a=l1+l2 - параметр, значения которого полностью определяют корреляционные и спектральные свойства телеграфного сигнала.
Телеграфный сигнал обладает важным свойством. Изменением a можно в широком диапазоне изменять корреляционные и спектральные характеристики процесса. Характеристики телеграфного сигнала при a®0 приближаются к характеристикам постоянной составляющей, при a®¥ - к характеристикам белого шума.
Определим интервал корреляции, спектральную плотность и ширину спектра телеграфного сигнала. Интервал корреляции определим по формуле (50) :
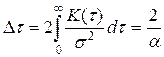 (61).
Из (61) следует, что чем больше a, тем меньше время корреляции процесса.
При a®
Спектральную плотность телеграфного сигнала определим с помощью (54) :
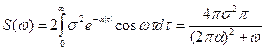 (62)
Графики функций K(t) и S(t) имеют вид :
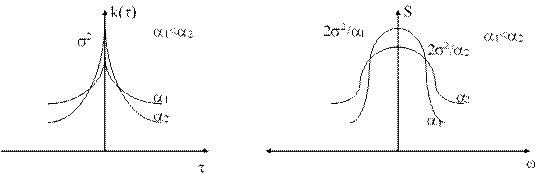
В соответствии с (57) ширина спектра телеграфного сигнала
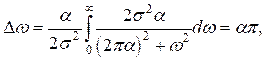
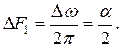 (63)
При a®0 Dw®0 процесс вырождается в постоянную составляющую, при a®¥ Dw®¥ - в белый шум, у которого спектральная плотность постоянна в широком диапазоне частот. Для телеграфного сигнала
DtDF1=1 (64)
Отсюда следует важный вывод, что спектр случайного процесса тем шире, чем меньше интервал корреляции процесса.
Белый шум. Его используют как модель наиболее существенной помехи в каналах связи. Он является стационарным случайным процессом с постоянной спектральной плотностью S(w)=S0. Название “белый шум” возникло по аналогии с применяемым в оптике белый свет, который содержит все цвета спектра и все спектральные составляющие которого имеют примерно одинаковую энергию. Определяя белый шум как предельное состояние телеграфного сигнала при a®¥, найдем его свойства. Умножим и разделим выражения для спектральной плотности телеграфного сигнала на a.
Введем спектральную плотность белого шума
S0=2s2/a, (65)
тогда
S(w)=S0(2pa)2/[(2pa)2+w2]= S0 /(1+w2/a2). (66)
Из (66) следует, что 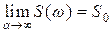 ; если
 , то
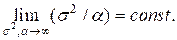
Рассмотрим, как изменяются дисперсия и корреляционная функция телеграфного сигнала при a®¥. Используя (65) выразим через a дисперсию
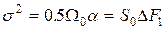 (67)
Спектральная плотность - это мощность процесса,
которая приходится на 1Гц полосы частот, так как S0=s2/DF1. Из (67) следует, что  , т.е. мощность белого шума не ограничена.
Подставив значение мощности из (65) в (60), получим
K(t)=0.5 S0ae-a|t| (68)
Т.к. 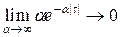 при |t|¹0, то и
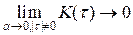 . При |t|®0 д.б. a®¥, но так
как a|t|=const, след
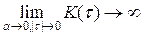 поскольку S0®¥ при a®0.
Поэтому корреляционную функцию в окрестностях точки t=0 апроксимируют дельта - функцией и записывают
K(t)=0.5 S0d (t) (69)
Определим спектральную плотность белого шума через K(t)
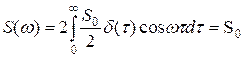 (70)
Таким образом, белый шум обладает следующими свойствами: его спектральная плотность постоянна, составляющие при любых |t|¹0 не коррелированы, дисперсия бесконечна. Многие помехи в технике связи, вычислительной технике и других областях рассматриваются как белый шум. К таким помехам относят флуктуационные шумы, помехи в многоканальных системах и сетях связи, и др. Белый шум - понятие идеализированное. Не существует источников сигналов и помех, которые могли бы обеспечить бесконечную мощность, а также генерировать реализации процессов с некоррелированными близкими отсчетами. Этой идеализацией можно пользоваться, если действие помехи с шириной спектра Dw2 рассматривают в полосе частот Dw1 полезного сигнала или системы и соблюдается условие
Dw1/Dw2<<1 (71)
а спектральная плотность помехи W2(w) изменяется на интервале Dw1. На следующем рисунке эти условия иллюстрируют графики спектральных характеристик сигнала и помехи.
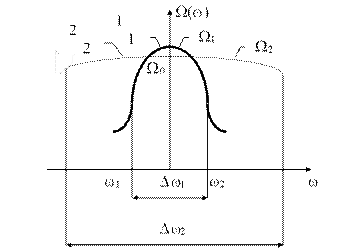
Характеристиками помехи как белого шума служат спектральная плот ность S0 и средняя мощность в полосе частот сигнала
s2=S0DF1=S0Dw1/2p (72)
Частотные составляющие помехи, которые лежат за пределами полосы пропускания системы, в инженерных расчетах можно не учитывать.
Гауссовский процесс.Случайный процесс, для которого n - мерная плотность распределения

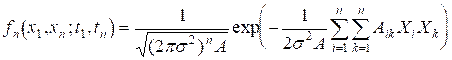 (73)
называют гауссовским. Здесь 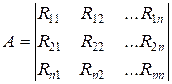 - определитель;
s2- дисперсия; m=0; Rik=K/(ti,tk);
Aik - алгебраическое дополнение Rik в А.
Для стационарного процесса Rik= Rki , где t=tk-ti. Поэтому для гауссовского процесса по корреляционной функции можно определить плотность распределения любого порядка. Первые два значения плотности распределения
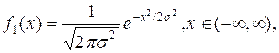 (74)
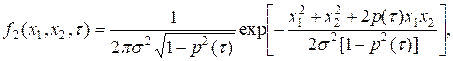 (75)
Гауссовский белый шум.
Если гауссовский процесс является белым шумом, все n сечений его не корреляционны, Aik=1, A=1, Rik=Rki=diks2, (dik - символ Кронепера ). Поэтому плотность распределения N-го порядка определяют как произведение из n одномерных плотностей распределения
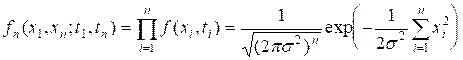 (76)
Распределенное по закону Гаусса колебание образуется в результате сложения большого числа независимых или слабокоррелированных случайных колебаний.
Рекомендуемая литература
1. Гоноровский И. С. Радиосигналы и переходные явления в радиоцепях, М ., Связьиздат, 1954.
2. Зиновьев А. Л., Филиппов Л. И. Введение в теорию сигналов и цепей, 2-ое Изд., М., «Высшая школа», 1975.
3. Атабеков Р. И. Основы теории цепей. М., «Энергия», 1969.
Контрольные задания для СРС (тема 4) [1,2,9,10]